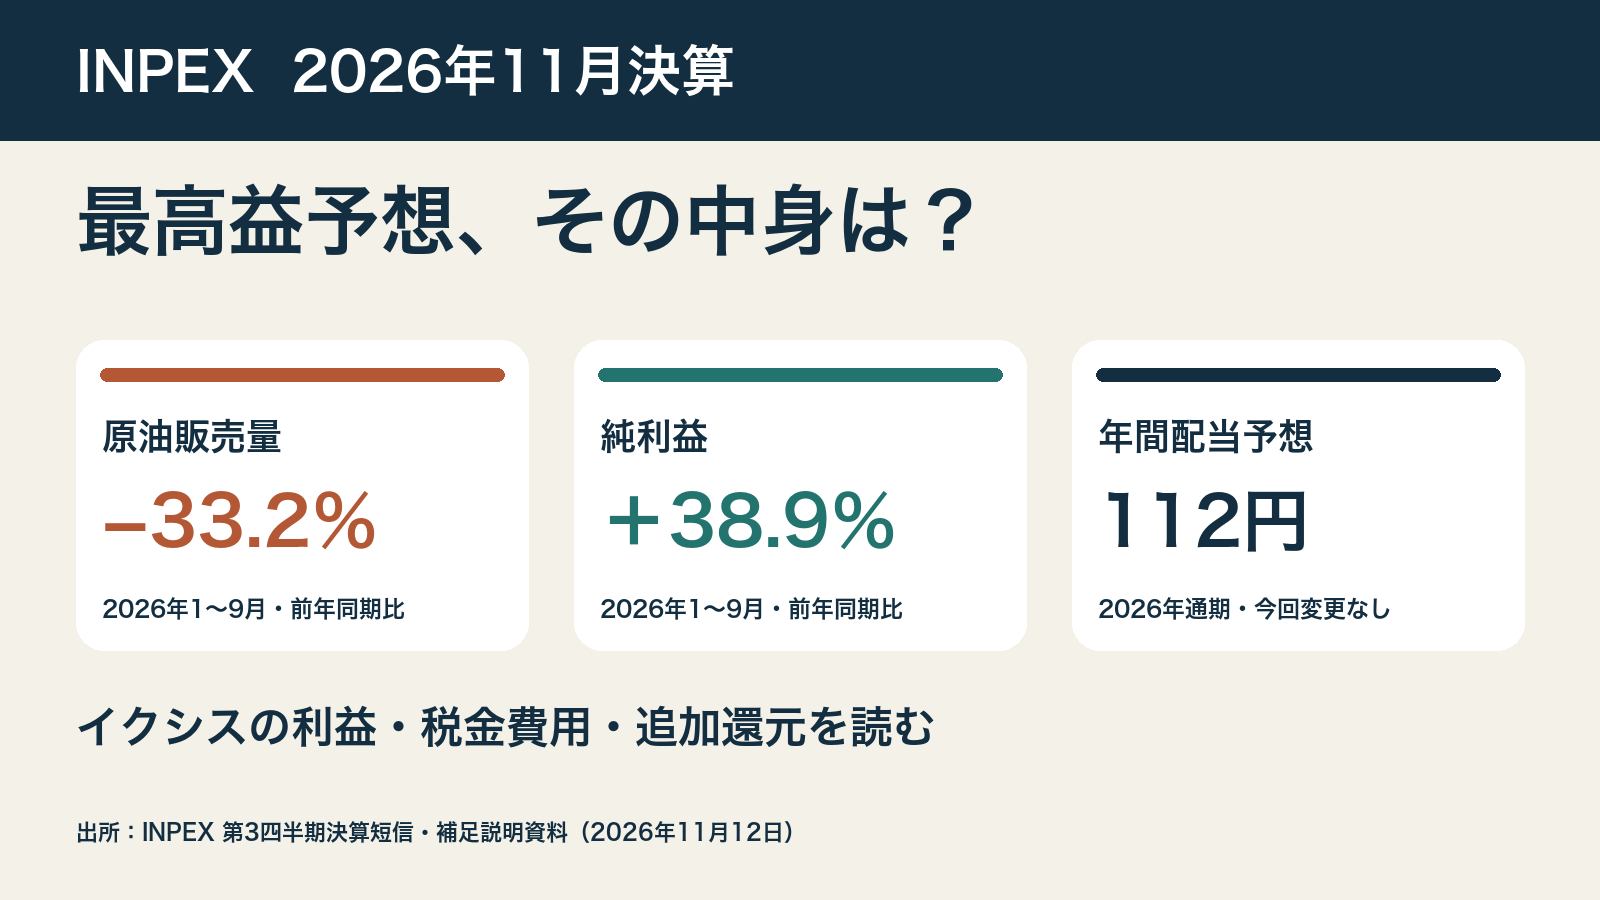
株式会社INPEX(インペックス、1605)の2026年12月期第3四半期決算は、原油の販売量が大きく減る一方で、純利益が増えた決算でした。通期の純利益予想も過去最高となる5,500億円へ上方修正しています。それでも、今回の年間配当予想は112円から変更されていません。
この決算で確かめたいのは、利益が増えたかどうかだけではありません。どの事業で利益が増え、その中に何が含まれ、増えた資金をどこへ振り向けるのか。 そこまで読むと、原油価格と年間配当だけでは捉えにくいINPEXの姿が見えてきます。
結論は3つです。1〜9月の純利益の約4分の3をイクシスが占めています。増益には、販売の伸びだけでなく税金費用の減少や為替差益も含まれます。そして営業資金の上積みの一方で、将来の開発に備える資金の積立ても増やしました。
この記事は、2026年11月12日に公表された決算短信・補足説明資料と、その後の公式開示を基にした決算解説です。株価の基準日は2026年11月18日の東証終値。特定の株式の売買をすすめるものではありません。以下、純利益は「親会社の所有者に帰属する利益」を指します。
1. 最高益予想でも、株価は決算公表日の水準に届いていない
11月18日のINPEX終値は3,455円でした。前日と同じ価格です。11月17日は前日比5.86%安でしたが、18日まで下落が続いたわけではありません。日付を分けて確認することが大切です。
決算公表は11月12日の15時30分。その日の終値を起点に、18日までの動きを日経平均、TOPIX(トピックス)と比較しました。
| 対象 | 11月12日終値 | 11月18日終値 | 同期間の騰落率 |
|---|---|---|---|
| INPEX | 3,642円 | 3,455円 | −5.13% |
| 日経平均 | 60,819.36円 | 59,024.28円 | −2.95% |
| TOPIX | 3,937.33 | 3,824.00 | −2.88% |
騰落率は終値同士からの私の計算です。INPEXは両指数よりも大きく下落した状態にあります。ただし、これは決算が下落の原因だったという証明ではありません。決算の翌営業日である13日だけを見ると、INPEXは0.33%安でした。17日の値動きを、そのまま決算翌日の反応として扱うと時系列を読み違えます。
株価を見て決算全体を悪いものと決めるのでも、最高益予想を見て株価の動きを不思議だと片づけるのでもなく、利益と資金配分の中身を確認します。今回の解説で答えられるのは、その決算上の変化です。
出所:INPEX株価時系列、株探、日経平均時系列、TOPIX時系列。11月18日確認。
2. 1〜9月は減収でも、純利益が38.9%増えた
まず、すでに実現した1〜9月の連結実績を見ます。通期予想とは分けておきます。
| 項目 | 2025年1〜9月 | 2026年1〜9月 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 15,206.47億円 | 14,292.38億円 | −6.0% |
| 営業利益 | 8,729.43億円 | 9,228.95億円 | +5.7% |
| 税引前利益 | 9,118.43億円 | 9,533.53億円 | +4.6% |
| 純利益 | 2,934.10億円 | 4,076.12億円 | +38.9% |
短信の百万円表示を億円へ換算しています。会社の補足資料は億円未満を切り捨てており、営業利益は9,228億円と表示されています。本表は換算した値を小数第2位まで残しました。
売上は減っていますが、営業利益は増えています。さらに純利益の伸びは営業利益の伸びより大きくなっています。この差には、利益を稼いだ事業の違いと、税金などの変化が表れています。
したがって、純利益38.9%増という見出しを、そのまま販売数量や営業段階の稼ぎの伸びに置き換えると、今回の実態から離れます。売上、営業利益、純利益の伸びが異なる理由を、原油と天然ガス、その後の損益に分けてたどります。
出所:INPEX「2026年12月期 第3四半期決算短信」表紙、同「補足説明資料」4頁。いずれも11月12日公表。
3. 原油は値上がりしても、販売量の減少を埋めきれなかった
1〜9月の原油販売量は、前年同期から33.2%減少しました。原油売上は17.3%減の9,538億円です。一方、海外原油の平均販売価格は15.4%上昇しています。
価格が上がったことと、売れた量が減ったことが同時に起きています。補足資料の原油売上の分析では、販売量の減少が減収方向に、販売単価の上昇と為替が増収方向に働いています。価格や円安によるプラスだけでは、量の減少を補えませんでした。
| 原油の1〜9月実績 | 前年同期比 |
|---|---|
| 販売量 | −33.2% |
| 海外平均販売単価 | +15.4% |
| 売上収益 | −17.3% |
もう1つ重要なのは、生産できることと、販売できることは別という点です。11月の補足資料では、アブダビの陸上・海上油田の生産は平時並みの水準である一方、海上油田の販売には制約があると説明されています。
通期見通しでは、この販売制約が年内に続くことを前提に、アブダビ原油の販売量を前年度比で5割減と見込んでいます。この5割減はアブダビ原油の通期販売量であり、INPEX全体の生産量が半分になるという意味ではありません。
この違いは、今後の確認にも使えます。生産が平常に戻ったという発表だけで売上の回復まで決まったとせず、販売制約がどう変化したかを見る。今回のINPEXでは、設備の稼働と販売の両方を確かめる必要があります。
出所:11月12日公表「補足説明資料」2・5頁、同決算短信2頁。
4. 天然ガスは量も単価も伸び、原油とは違う動きだった
原油とは反対に、LPG(エルピージー)を除く天然ガスの販売量は、1〜9月に12.7%増えました。天然ガス売上は25.5%増の4,298億円です。
補足資料では、販売量の増加、販売単価の上昇、為替の3つが、天然ガス売上の増加要因として示されています。海外の平均販売単価も、国内の平均販売単価も前年同期より上がっています。
原油も天然ガスも価格の上昇はありましたが、量の方向が違いました。原油は量が減り、天然ガスは量が増えた。そのため、資源価格が上がったという共通の説明だけでは、2つの売上の動きを説明しきれません。
ただし、天然ガス全体の売上と、イクシスの利益は同じ集計ではありません。天然ガスの表は製品別、イクシスの表はプロジェクト別です。製品別の表で量と単価の変化を確認したうえで、プロジェクト別の利益へ進むと、何が収益を支えたかが見えてきます。
出所:11月12日公表「補足説明資料」5頁、同決算短信2頁。
5. 純利益の約4分の3をイクシスが占める
イクシスLNG(エルエヌジー、液化天然ガス)プロジェクトの1〜9月の利益は、3,009.51億円でした。同期間の全社純利益4,076.12億円で割ると、73.83%になります。
これは私の計算です。短信のセグメント利益は、親会社の所有者に帰属する四半期利益で表示されています。分子と分母を同じ基準で比べられるため、この割合を計算できます。
| 1〜9月の利益 | 2025年 | 2026年 | 増減額 |
|---|---|---|---|
| イクシス | 1,811.57億円 | 3,009.51億円 | +1,197.94億円 |
| 全社純利益 | 2,934.10億円 | 4,076.12億円 | +1,142.02億円 |
| イクシス以外と全社調整の合計 | 1,122.53億円 | 1,066.61億円 | −55.92億円 |
増減額と最下段は私の計算です。イクシスの増益額は、全社の増益額を上回っています。 その他の事業と全社調整を合わせると減益であり、すべての事業が一緒に好調だったわけではありません。
短信では、イクシスについて販売数量の増加と販売価格の上昇を説明しています。原油販売が減る中でも、別の大きな収益源が全社を支えたことが分かります。
なお、この約74%はLNGという製品だけの利益割合でも、営業利益に占める割合でもありません。イクシスというプロジェクトの、1〜9月の親会社帰属利益への寄与です。プロジェクトの利益には、販売だけでなく後述する損益の影響も含まれます。
この決算から持ち帰れるのは、原油価格のチェックに加えて、イクシスの生産と販売を重要な確認先にするという見方です。INPEXを原油だけで捉えると、利益の大きな部分を見落とします。
出所:11月12日公表「第3四半期決算短信」2・10頁、「補足説明資料」4頁。割合と差額は私の計算。
6. 純利益の伸びを大きくした、税金費用と為替差益
イクシスの好調に加えて、純利益の増加には税金費用の減少も含まれます。補足資料の純利益の増減分析では、法人税等の変化が737億円のプラス要因として示され、原油の減収・減益に伴う税金費用の減少等と説明されています。
これは、税金の計算を通じても純利益が動いたということです。販売して稼いだ額がそのまま39%増えた、という読み方とは違います。原油側に販売の弱さがあり、イクシス側には販売の強さがあり、それらに税金などの変化が重なりました。
ここで、会社の説明用の図と、短信の損益計算書を混ぜないようにします。補足資料の増減分析は、親会社帰属利益の増減を説明するために項目を組み替えています。脚注には、税金影響を別掲し、非支配持分の影響をその他損益へ含めたことも書かれています。
そのため、説明用の図にある税金のプラス寄与と、短信上の法人所得税費用の差額を足して、増益額を作り直す計算はしません。この記事では、純利益の変化を説明する箇所は会社の増減分析に沿い、短信の表は会計上の実績を確認するために用いています。
減資に伴う為替差益も含まれる
補足資料には、イクシスの減資に伴う為替差益等も挙げられています。海外の事業会社の資本の払い戻しに関連して、為替の差による利益が会計上に表れる部分です。生産した数量が増えたことによる利益とは、性質が異なります。
通期の見通しでは、TA(ティーエー)リサイクリングが約800億円、投資インセンティブ効果が約200億円、両者の合計が約1,000億円と示されています。いずれも会社が補足資料で示した区分です。
今回取得した第1四半期のFAQでは、イクシスのLNG販売価格が上昇すると貢献利益が増え、併せて有償減資額が増えることで、TAリサイクリングによる為替差益も増加するという説明があります。今回の補足資料も、イクシスの予想修正の要素にTAリサイクリングを挙げています。
この仕組みを押さえると、イクシスの増益を数量と単価だけで説明せずに済みます。一方で、通期の約800億円を来期にもそのまま持ち越して利益予想を作るのも避けたいところです。今回の見通しに何が含まれるかを確認し、次の期は次の開示を基に読み直す必要があります。
出所:11月12日公表「補足説明資料」6・8頁と脚注、INPEX「2026年12月期 第1四半期決算FAQ」1頁。FAQは今回の仕組みの確認のために取得した会社資料です。
7. 通期は純利益を増額、営業利益は減額した
ここからは、2026年1〜12月の通期予想です。8月に公表した予想と、今回11月の予想を比べます。
| 項目 | 8月予想 | 11月予想 | 修正額 |
|---|---|---|---|
| 売上収益 | 19,730億円 | 18,750億円 | −980億円 |
| 営業利益 | 12,230億円 | 12,030億円 | −200億円 |
| 税引前利益 | 12,780億円 | 12,570億円 | −210億円 |
| 純利益 | 5,100億円 | 5,500億円 | +400億円 |
純利益は7.8%の上方修正ですが、売上、営業利益、税引前利益は引き下げています。最高益予想を上乗せしたという見出しは純利益の話です。営業利益まで一緒に上方修正されたわけではありません。
一方、11月予想の営業利益12,030億円は、前年実績との比較では6.0%増です。「8月予想より下げた」と「前年より利益が減る」は別の比較になります。今回の予想は、営業増益を見込みつつ、その増益幅を8月の想定から縮めた形です。
補足資料の純利益予想の分析では、油価影響が311億円のプラス、イクシスが317億円のプラス、アブダビの販売量減少が137億円のマイナス要因として示されています。そのほかに為替やその他プロジェクトの変化があり、表に挙げた3項目だけで400億円を分解したものではありません。
この比較から分かるのは、全地域、全指標が同じ方向へ動いたのではなく、プラスとマイナスを合わせて純利益の見通しを引き上げたということです。中東の販売制約を、他の収益要因がどの程度補っているかまで確認すると、修正の意味が具体的になります。
また、予想には価格と為替の前提があります。通期平均のブレント原油価格は90.0ドル、為替は1米ドル158.2円です。これは2026年全体の平均値としての前提であり、これからの原油価格や為替がその水準に固定されるという意味ではありません。
1〜9月の純利益を5,500億円で割った進捗率は74.11%です。ここから機械的に四半期分を積み増すのではなく、販売量、価格前提、税金や為替差益を含んだ通期の説明と合わせて読みます。
出所:11月12日公表「補足説明資料」7〜8頁、同決算短信表紙・3頁。進捗率は私の計算。
8. 配当112円は、前年から増配した予想を維持
今回の普通株の年間配当予想は112円です。2025年の実績100円からは12円増える予想ですが、8月に示した予想への追加の上乗せはありませんでした。
| 普通株の配当 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 2025年実績 | 50円 | 50円 | 100円 |
| 2026年 | 56円・実施済み | 56円・予想 | 112円・予想 |
中間配当56円の支払開始日は9月1日でした。11月18日から新たに投資を考える人にとって、今後の期末分の公表予想は56円です。年間利回りを計算する際の112円と、今から2026年の期末に向けて対象となる56円を分けます。
この決算の問いは、増配がまったくないのかではなく、純利益予想を引き上げたのに、今回は配当予想へ上乗せしなかったのはどういう状況か、です。そこで、年間配当の欄だけでなく、自社株買いと追加還元の方針を確認します。
出所:11月12日公表「第3四半期決算短信」表紙、8月7日公表「第2四半期決算短信」表紙。
9. 自社株買いは、8月に決めた枠を実行中
INPEXは、8月7日に上限1,400億円、上限5,000万株の自己株式取得を決議しています。取得期間は8月10日から12月31日までです。今回の11月決算で新たに設定した枠ではありません。
11月9日の取得状況の開示によると、10月31日までの累計取得額は906億9,083万円、取得株数は2,370万9,900株でした。金額上限に対して約64.8%まで進んだ計算です。
これは10月末の実績です。11月に進んだ取得を含んだ数字ではないため、上限との差額を11月18日現在の残り買付額とは呼びません。また、上限は必ず全額を取得する保証でもありません。
配当予想が変わらなかったという1点だけでは、株主還元全体の動きは分かりません。配当は予想を維持し、自社株買いはすでに決めた枠を実行している。そのうえで、さらに追加還元を判断する段階にある、という順序です。
出所:INPEX「自己株式の取得状況に関するお知らせ」、11月9日公表。進み具合は私の計算。
10. 追加還元は通期業績の確定後。増配か買い戻しかは未決定
11月の補足資料では、中東情勢や米国のエネルギー政策などを踏まえ、2026年度の通期業績が確定した段階で、総還元性向50%以上に向けて追加の株主還元を実施する方針が示されています。
総還元性向は、配当に自社株買いを合わせた還元を見る考え方です。純利益の半分がすべて配当として支払われる、という方針ではありません。追加分の方法と金額は、今回の書面では決まっていません。
5,500億円の半分を計算することはできます。しかし、そこから独自に配当の上乗せ額を決めたり、すでに公表された自己株買いの枠を差し引いて、追加還元の確定額として示したりはできません。利益はまだ通期予想であり、還元の具体策も今後の判断だからです。
現行の中期経営計画では、2025〜2027年度に、年間90円を起点とする累進配当と、機動的な自己株式取得を組み合わせ、総還元性向50%以上を目指す基本方針になっています。年間90円は今回の年間配当予想112円とは役割が違い、中計の基本方針の起点です。
配当目的の投資家にとって確認したいのは、追加還元の有無に加えて、その方法です。自社株買いが追加される場合と、1株当たりの配当予想が変わる場合では、保有株数に応じて受け取る配当額への表れ方が違います。追加還元という言葉を、追加増配へ自動的に置き換えず、正式な発表で方法まで確かめる必要があります。
なお、開発資金を積み増した事実から、配当を据え置いた理由まで推測して結び付けることはしません。今回の資料に書かれた還元の判断時点と、資金配分の説明を、それぞれ確認します。
出所:11月12日公表「補足説明資料」2頁、INPEX「株主還元・配当情報」。11月18日確認。
11. 営業資金の増額に対し、投資後の差引きの増額は小さい
次に、利益からお金の動きへ移ります。補足資料にある会社独自の通期キャッシュ・フロー予想を見ると、8月から営業資金の見通しは増えています。
| 会社独自の通期CF予想 | 8月予想 | 11月予想 | 変化 |
|---|---|---|---|
| 営業キャッシュ・フロー | 10,550億円 | 12,060億円 | +1,510億円 |
| 投資キャッシュ・フロー | −8,590億円 | −10,000億円 | 流出が1,410億円増加 |
| フリー・キャッシュ・フロー | 1,960億円 | 2,060億円 | +100億円 |
この表は、イクシス下流事業会社を含む会社独自の表示であり、制度会計ベースとは異なります。また、2026年通期の予想です。今回の短信では1〜9月のキャッシュ・フロー計算書を作成しておらず、本表を9か月の実績とは扱いません。
営業側の増額1,510億円に対し、投資側の流出も1,410億円増えました。差引きのフリー・キャッシュ・フローの増額は100億円です。営業で入る資金の見通しが増えたことだけを見て、その全額が追加配当に回る余地だと読むと、もう一方の資金配分を見落とします。
ここで投資額1兆円という見出しだけを見ると、設備への支出を急に大きく増やしたようにも感じます。実際は、成長投資と準備資金で変化の方向が違います。
出所:11月12日公表「補足説明資料」9頁と脚注。
12. 投資1兆円の中で、成長投資は減り、準備資金の積立てが増えた
成長投資の通期予想は、8月の6,760億円から6,370億円へ390億円減りました。一方、アバディ開発準備資金の当年積立ては、2,000億円から3,650億円へ1,650億円増えています。
| 資金の使い先 | 8月予想 | 11月予想 | 変化 |
|---|---|---|---|
| 成長投資 | 6,760億円 | 6,370億円 | −390億円 |
| アバディ開発準備資金の当年積立て | 2,000億円 | 3,650億円 | +1,650億円 |
今回の増額を読むには、投資総額ではなく、この振り分けを見る必要があります。成長投資の見通しを増やしたのではなく、将来の開発に備えて準備するお金を積み増しました。
補足資料の脚注では、積立ては投資CFのその他の項目に含まれています。この項目には有価証券の取得・売却等の差引きもあるため、成長投資と積立ての2つを足した額が、投資CFの純額と完全に一致するわけではありません。記事では、会社が示す投資CF総額と、積立ての内訳をそのまま分けて使います。
さらに、2026年末に見込む開発準備資金等の残高は9,200億円程度です。これは、同じ資料の現金・現金同等物の期末残高2,000億円の外側にある、3か月超の有価証券等として説明されています。現金同等物の残高が小さく見えることと、準備資金まで消えてしまうことは同じではありません。
一方で、その9,200億円をすべて自由に追加配当へ振り向けられるお金と読むのも違います。将来の開発のために準備しているという使途と、いつ開発が進むかという時間軸があります。
この部分が今回の資金配分の核心です。営業で入るお金が増え、その一部を将来の大型開発に備える資金へ回している。 投資額の増加という表現だけでは見えにくい内容です。
出所:11月12日公表「補足説明資料」9〜10頁と脚注。
13. アバディは、資金準備と最終投資判断を分けて見る
アバディLNG事業は、基本設計作業が完了し、建設工事などの入札を進めている段階です。10月には買主3社とのLNG・パイプラインガスの販売契約に合意したことも説明されています。
目標は2027年央の最終投資決定です。最終投資決定はFID(エフアイディー)と呼ばれます。基本設計後のコストとスケジュールに基づく経済性評価、関連契約の最終合意、インドネシア政府などの承認が条件として挙げられています。
したがって、開発資金を積み立てたという話と、工事費や採算がすべて固まり最終投資を決めたという話を一緒にはできません。資金の用意、契約、承認、投資決定という段階を踏んで進みます。
生産開始は2030年代初頭の計画です。今回の1〜9月の利益を支えたイクシスと、これから開発を進めるアバディでは、利益貢献の時間軸が異なります。現在の利益と将来の投資計画を混ぜずに読むと、なぜ今から資金を準備する話が出てくるのかを理解しやすくなります。
準備が進んでいる点は確認できます。その先を評価する際には、単に積立残高が増えたかではなく、入札を経たコスト、販売契約、承認を踏まえて最終投資判断がどう示されるかが重要になります。
出所:11月12日公表「補足説明資料」3・10頁。
14. イクシスの好調を、来年へそのまま延長しない
イクシスの2026年1〜10月のLNG出荷は106カーゴでした。11月の補足資料では、年間の出荷見通しが8月時点の見通しをさらに数カーゴ上回ると説明されています。年初からの生産は好調です。
一方、2027年7月中旬から、LNGの1トレインの点検を主目的とする、約1か月半の計画メンテナンスが予定されています。トレインはLNGの製造系列です。資料が示す点検の対象と期間を確認し、設備全体の稼働への影響は今後の操業計画で確かめます。
この予定は、イクシスの業績が悪くなったという事実ではなく、今後の稼働を読むための材料です。今年の出荷が順調だったことを評価しつつ、来年の数量を同じペースで伸ばす計算は別に考える必要があります。
利益の大きな割合を担うプロジェクトだからこそ、資源価格だけでなく、稼働と出荷の計画にも注目します。保有や新規投資を検討する際にも、最高益という1年の見出しに加え、次の期間の操業計画を読み直すことが役立ちます。
出所:11月12日公表「補足説明資料」14頁。
15. 11月18日の終値で、配当をどう見るか
11月18日終値3,455円を使うと、100株の参考購入代金は34万5,500円です。年間配当予想112円で計算した税引前利回りは約3.24%になります。いずれも手数料を含まない私の計算です。
| 項目 | 11月18日終値基準 |
|---|---|
| 株価 | 3,455円 |
| 100株の参考購入代金 | 345,500円 |
| 年間配当予想 | 112円 |
| 年間予想配当での税引前利回り | 約3.24% |
| 期末配当予想 | 56円 |
| 期末予想56円の100株分 | 税引前5,600円 |
年間換算の利回りは、価格と1年分の予想配当の関係を見る数字です。中間配当はすでに支払いが始まっているため、これから買う人の直近の期末分は56円の予想を使います。追加還元の正式な発表があれば、その方法と時期を確認して、この整理を更新することになります。
株価だけを見て高い・安いを決めるのではなく、その配当を支える利益に何が含まれ、どこへ資金を回しているかまで合わせて考える。今回のINPEXでは、そこに具体的な判断材料があります。
出所:11月18日の株探・Yahoo!株価、11月12日公表「第3四半期決算短信」表紙。購入代金・利回り・受取額は私の計算。
16. まとめ:利益の出どころと、資金の行き先を一緒に見る
今回のINPEXは、原油の販売数量が減る中で、イクシスの利益が全社を支えた決算でした。純利益の伸びには、販売だけでなく税金費用の減少や減資に伴う為替差益も含まれています。
通期の純利益予想は引き上げましたが、営業利益予想は8月から引き下げています。配当は前年から増配した年間112円の予想を維持し、追加還元は通期業績が確定した段階で判断する方針です。
資金面では、営業資金の見通しが増える一方、アバディ開発準備資金の積立ても増やしました。投資総額1兆円の中身は、設備等への成長投資を一斉に増やしたというものではありません。
次の確認先は、イクシスの稼働と出荷、アブダビ原油の販売制約、通期確定後の追加還元、そしてアバディの最終投資判断に向けた進展です。これらを個別に追うと、資源価格の見出しだけよりも、利益と配当の見通しを具体的に確かめられます。
主な参照資料
- INPEX「2026年12月期 第3四半期決算短信」2026年11月12日。実績は1〜9月、予想は1〜12月。
- INPEX「2026年12月期 第3四半期決算 補足説明資料」2026年11月12日。本文の頁番号は印刷された頁番号。
- INPEX「2026年12月期 第2四半期決算短信」2026年8月7日。中間配当支払開始日などを確認。
- INPEX「自己株式の取得状況に関するお知らせ」2026年11月9日。実績は10月末まで。
- INPEX「2026年12月期 第1四半期決算FAQ」。今回の為替差益の仕組みの確認に利用。
- INPEX「株主還元・配当情報」。2026年11月18日確認。
- 株探・Yahoo!ファイナンスのINPEX株価、日経平均・TOPIXの日次時系列。2026年11月18日確認。
本稿の記述は公表時点の実績・予想・方針と、明示した独自計算に基づきます。予想の実現や、将来の株価・配当額を保証するものではありません。
